 Seguro RC Profissional · Todo o Brasil
Um cliente que se sente prejudicado pode abrir um processo contra você. O seguro de Responsabilidade Civil Profissional, também chamado de Erros e Omissões (E&O), cobre a sua defesa e a indenização, dentro do limite contratado.
Cotar seguro RC Profissional
Preencha e nossa equipe entra em contato.
Cerca de 25 mil processos por erro médico ou falha em serviços de saúde foram abertos em 2023, 35% a mais do que em 2020. Fonte: Conselho Nacional de Justiça (CNJ), segundo reportagem do portal Legismap, jun/2024. A saúde é a área mais visível, mas o risco existe em toda profissão que presta serviço.
O profissional liberal responde pessoalmente pelos danos que causar quando a falha é comprovada (Código de Defesa do Consumidor, art. 14, §4º). A indenização pode sair da sua conta, do seu imóvel, do seu veículo. A apólice paga no lugar do seu patrimônio, até o limite contratado.
Advogado, perícia, custas e anos de tramitação. Mesmo quando a acusação é infundada, a defesa pesa no caixa e no tempo. A apólice cobre os custos de defesa desde o início, conforme as condições contratadas.
Licitações, grandes contratantes e franqueadoras costumam pedir a comprovação do seguro para fechar negócio. Quem já tem a apólice não perde a venda por falta de documento. E passa mais segurança ao cliente.
Escolha a área mais próxima da sua. Mostramos as situações que mais geram reclamações e como a apólice atua em cada uma.
Médicos, dentistas, psicólogos, fisioterapeutas e clínicas
Engenheiros, arquitetos, projetistas e construtoras
Advogados autônomos e escritórios
Contadores, consultores, auditores e escritórios contábeis
Desenvolvedores, software houses, agências e consultorias de TI
Imobiliárias, corretores, síndicos profissionais e administradoras
Notários, tabeliães e registradores
Clínicas veterinárias, pet shops, escolas, agências e eventos
🩺 Profissionais e clínicas da saúde
É a área com mais processos. Qualquer procedimento pode terminar em reclamação, mesmo quando a conduta foi correta e o resultado não foi o esperado pelo paciente.
Um paciente alega que o tratamento odontológico não teve o resultado combinado e pede o refazimento e indenização por danos morais. Mesmo com a conduta correta, o dentista precisa de advogado e perícia. A apólice cobre a defesa e eventual condenação ou acordo, dentro do limite contratado.
Situação hipotética, apenas para facilitar a compreensão. A cobertura efetiva depende das condições da apólice e da análise da seguradora.
📐 Engenharia, arquitetura e construção
Projeto, laudo e fiscalização têm consequências financeiras grandes. Uma falha de cálculo ou de especificação pode obrigar o cliente a refazer parte da obra.
Um projeto estrutural com erro de dimensionamento obriga o cliente a reforçar a obra já executada. Ele cobra o custo do reforço e da paralisação. A apólice cobre a defesa e a indenização, dentro do limite contratado.
Situação hipotética, apenas para facilitar a compreensão. A cobertura efetiva depende das condições da apólice e da análise da seguradora.
⚖️ Advogados e escritórios de advocacia
O risco central é a perda de prazo ou o erro na condução do caso. O cliente que perde uma causa pode alegar que perdeu a chance de ganhar por falha do advogado.
Um recurso é protocolado depois do prazo e o cliente perde a causa. Ele processa o escritório pelo valor que deixou de receber. A apólice cobre a defesa e a indenização, dentro do limite contratado.
Situação hipotética, apenas para facilitar a compreensão. A cobertura efetiva depende das condições da apólice e da análise da seguradora.
🧾 Contabilidade, auditoria e consultoria
Erro em imposto, folha ou obrigação acessória gera multa e juros para o cliente, que costuma cobrar a diferença do contador.
Uma obrigação acessória é entregue com erro e o cliente recebe multa e juros. Ele cobra do escritório o valor pago e os custos de regularização. A apólice cobre a defesa e a indenização que couber, conforme as condições.
Situação hipotética, apenas para facilitar a compreensão. A cobertura efetiva depende das condições da apólice e da análise da seguradora.
💻 Tecnologia e serviços de TI
Um sistema entregue com falha pode parar a operação do cliente. O prejuízo financeiro dele costuma ser maior do que o valor do contrato.
Uma atualização de sistema entregue com erro tira do ar a loja virtual do cliente por dois dias. Ele cobra as vendas perdidas. A apólice cobre a defesa e a indenização que couber, conforme as condições.
Situação hipotética, apenas para facilitar a compreensão. A cobertura efetiva depende das condições da apólice e da análise da seguradora.
🏘️ Imobiliárias, corretores e administradoras
Compra, venda, locação e administração envolvem documentos e valores altos. Uma conferência que falha pode virar prejuízo para o comprador, o locador ou o condomínio.
A imobiliária não identifica uma pendência na matrícula do imóvel. O comprador descobre depois do negócio e cobra o prejuízo da intermediação. A apólice cobre a defesa e a indenização, dentro do limite contratado.
Situação hipotética, apenas para facilitar a compreensão. A cobertura efetiva depende das condições da apólice e da análise da seguradora.
📜 Cartórios, notários e registradores
A fé pública traz responsabilidade direta pelos atos praticados. Escritura, registro ou certidão com erro pode anular negócios e gerar indenização.
Uma escritura é lavrada com erro na identificação das partes e o negócio é anulado. O comprador cobra o prejuízo. A apólice cobre a defesa e a indenização, dentro do limite contratado.
Situação hipotética, apenas para facilitar a compreensão. A cobertura efetiva depende das condições da apólice e da análise da seguradora.
🐾 Veterinária, ensino, agências e outras atividades
Qualquer atividade de serviço em que o cliente possa alegar dano pode ter a apólice. A seguradora enquadra a atividade exata, por isso é importante informar o que você faz.
Um animal sofre uma lesão durante o banho e tosa e o tutor pede indenização pelo tratamento e por danos morais. A apólice cobre a defesa e a indenização, dentro do limite contratado.
Situação hipotética, apenas para facilitar a compreensão. A cobertura efetiva depende das condições da apólice e da análise da seguradora.
Cada apólice é montada para a sua atividade, com limite, franquia e retroatividade definidos de acordo com o seu risco.
Honorários advocatícios, perícias e custas desde o início do processo. Inclui reclamações que depois se mostram infundadas, conforme as condições.
Valor da condenação ou do acordo aprovado pela seguradora. Pago até o limite contratado, sem tirar do seu patrimônio.
Indenização por danos morais reclamada por clientes e terceiros. Muito comum em processos de saúde e de serviços ao consumidor.
Perdas econômicas causadas por erro ou omissão no serviço. Não precisa ter havido dano físico para a apólice atuar.
Cobre reclamações sobre fatos anteriores ao início da apólice, até a data retroativa. O prazo adicional protege depois do fim da vigência.
Na apólice da empresa, sócios, empregados e profissionais da equipe podem ser segurados. Definimos quem entra conforme a sua operação.
Lista geral. As exclusões completas estão nas condições de cada seguradora e explicamos tudo antes da contratação.
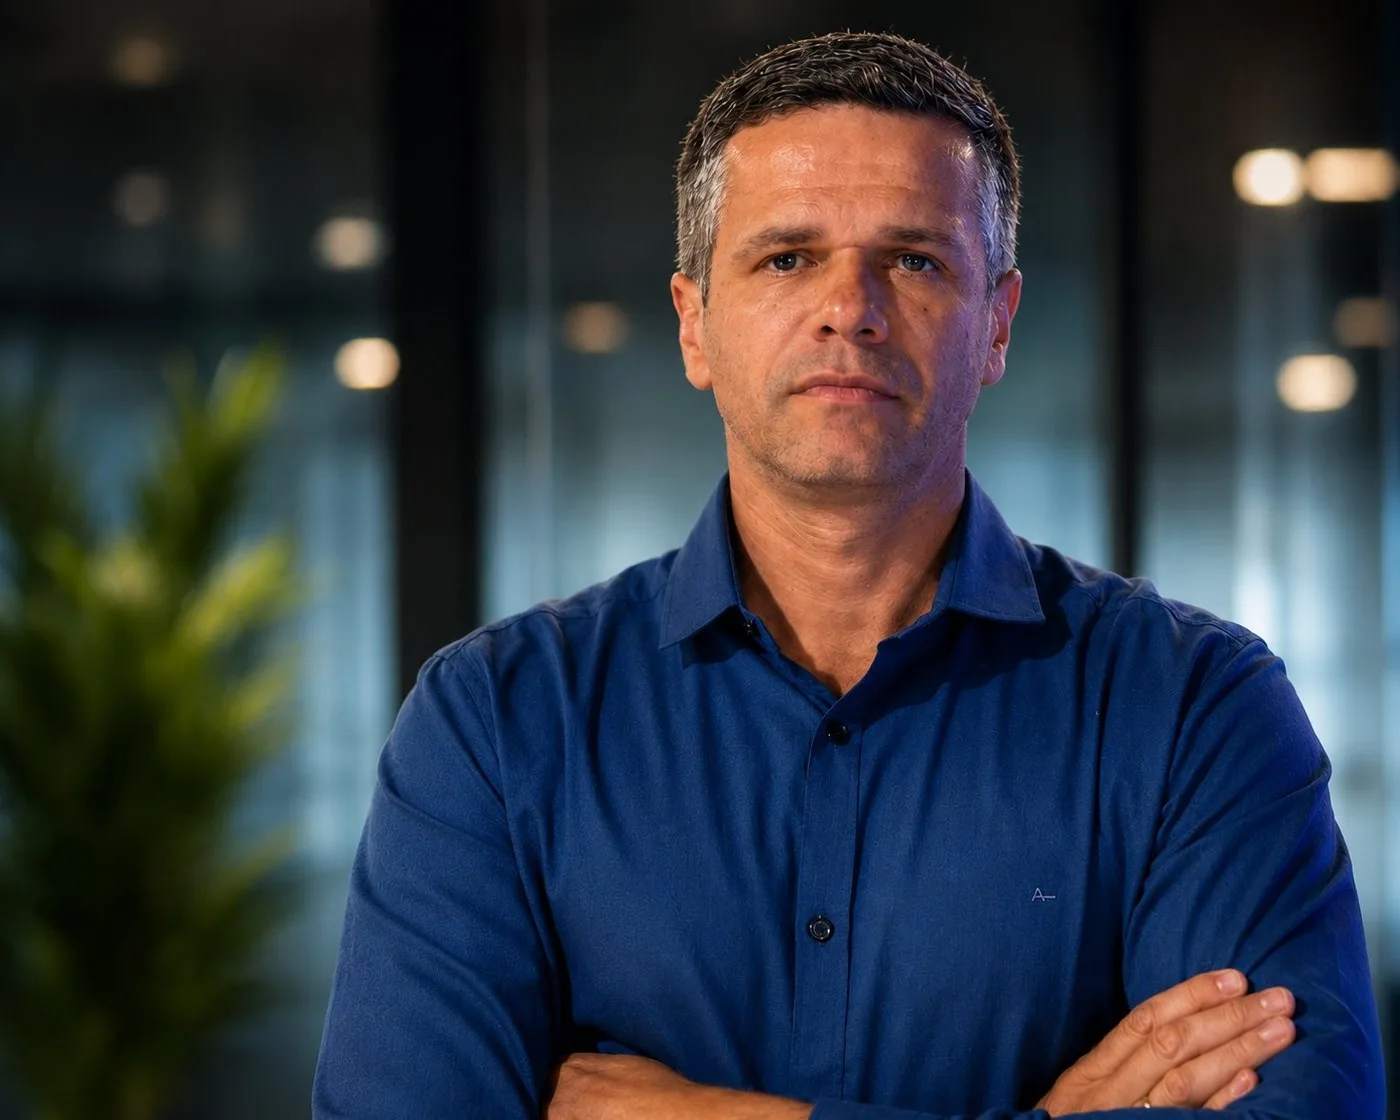
Eloy Lacerda, sócio fundador da Conquista Corretora, franquia oficial Seguralta. No RC Profissional, o enquadramento da atividade, o limite e a data retroativa fazem toda a diferença na hora do sinistro. Antes de cotar, entendemos o que você faz, para quem e com que volume.
A Conquista é franquia oficial Seguralta, maior rede de franquias de seguros do Brasil, com 58 anos de história, mais de 150 mil clientes ativos e mais de 50 seguradoras parceiras. Contamos com suporte técnico da Seguralta para análise de riscos mais complexos e acompanhamento de sinistros.
Conte qual é a sua atividade. Nossa equipe enquadra o risco, compara as seguradoras e devolve com o limite e a cobertura que fazem sentido para o seu perfil.